Domain buch-charts.de kaufen?
Wir ziehen mit dem Projekt
buch-charts.de um.
Sind Sie am Kauf der Domain
buch-charts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buch-charts.de kaufen?
Was bringt zusammenveranlagung?
Was bringt Zusammenveranlagung? Zusammenveranlagung ist ein Steuermodell, bei dem Ehepaare ihre Einkommensteuer gemeinsam veranlagen. Dies kann steuerliche Vorteile bringen, da die Progression des Steuertarifs bei gemeinsamer Veranlagung anders verläuft. Zudem können bestimmte Freibeträge und Steuervorteile nur bei Zusammenveranlagung in Anspruch genommen werden. Durch die Zusammenveranlagung können Ehepaare ihre Steuerlast insgesamt senken und somit mehr Nettoeinkommen behalten. Es ist jedoch wichtig, die individuelle Situation zu prüfen und gegebenenfalls mit einem Steuerberater abzustimmen, um die bestmögliche Steuerstrategie zu wählen. **
Wann ist zusammenveranlagung sinnvoll?
Zusammenveranlagung ist sinnvoll, wenn ein Ehepaar über unterschiedlich hohe Einkommen verfügt. Durch die Zusammenveranlagung können die Progressionsnachteile ausgeglichen werden, da das Gesamteinkommen zur Berechnung des Steuersatzes herangezogen wird. Zudem können durch die Zusammenveranlagung bestimmte Steuervorteile wie der Splittingtarif genutzt werden. Auch können Werbungskosten und Sonderausgaben gemeinsam geltend gemacht werden, was zu einer Steuerersparnis führen kann. Allerdings sollte vor der Entscheidung für die Zusammenveranlagung eine individuelle Berechnung durchgeführt werden, um festzustellen, ob diese steuerlich vorteilhaft ist. **
Ähnliche Suchbegriffe für Zusammenveranlagung
Top-Angebote
Produkte zum Begriff Zusammenveranlagung:
-
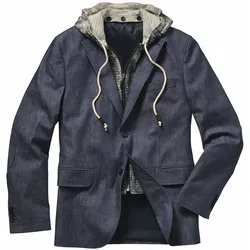
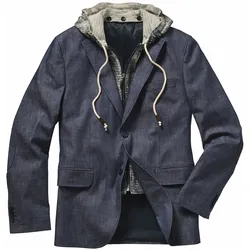
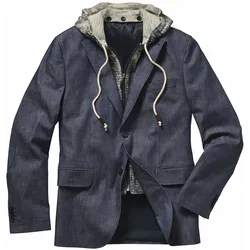
Mey & Edlich Autoren-Sakko Blau 48Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Frankfurth, Hermann: Rechnungswesen im BuchhandelRechnungswesen im Buchhandel , Rechnungswesen im Buchhandel deckt alle Prüfungsbereiche zum Thema ¿Kaufmännische Steuerung und Kontrolle¿ für den Ausbildungsberuf Buchhändler*in ab. Thematisch gebündelte Fragen unterstützen die Lernkontrolle und gewährleisten, dass die Ausführungen gegebenenfalls im Selbststudium erarbeitet werden können. Hierbei hilft auch ein 200 Stichworte umfassendes Glossar; es bringt das ökonomische 1 x 1 des Bucheinzelhandels auf den Punkt. Hermann Frankfurth, Diplomfinanzwirt, SAP-Consultant und ausgebildeter Lehrer, verfügt über langjährige praktische und schulische Erfahrungen u.¿a. in den Fächern Rechnungswesen und Steuerrecht. Er hat die zentralen Kapitel Buchführung und Kosten- und Leistungsrechnung bearbeitet. Klaus-W. Bramann unterrichtete über zwei Jahrzehnte Sortimentskunde an den Schulen des Deutschen Buchhandels und ist aktuell als Betriebsberater tätig. Er verantwortet die Beiträge zur Einkaufs- und Liquiditätsplanung sowie zum Geld- und Zahlungsverkehr. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 7., aktualiserte und erweiterte Auflage, Erscheinungsjahr: 201902, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#6#, Autoren: Frankfurth, Hermann, Redaktion: Frankfurth, Hermann~Bramann, Klaus-Wilhelm, Auflage: 19007, Auflage/Ausgabe: 7., aktualiserte und erweiterte Auflage, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Tabellen und Grafiken, Keyword: Einkaufsplanung; Kosten- und Leistungsrechnung; Rechnungswesen, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen~Medienwirtschaft, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 236, Breite: 161, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054844 9783934054288 9783934054073 9783934054011 9783598200687 9783598200533 9783598200632, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133777148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramann, Klaus-W.: Warengruppen im BuchhandelWarengruppen im Buchhandel , ¿Warengruppen im Buchhandel¿ wendet sich in erster Linie an Auszubildende und Seiteneinsteiger, die einen profunden Einblick in die Branche gewinnen wollen. Aber auch Ausbilder und Entscheidungsträger erhalten detaillierte Informationen über ihr Sortiment, und Praktiker profitieren von den zahlreichen Anregungen zum Aufbau und zur Optimierung ihrer Abteilung. Warengruppen dienen dazu, Umsätze differenziert zu erfassen. Im Rahmen dieses ökonomischen Gerüsts transportieren sie Inhalte. Da es also um ökonomische und inhaltliche Aspekte geht, spiegeln Warengruppen die Welt des Buchhandels. Das Autorenteam, das ausnahmslos aus gelernten Buchhändlern besteht, zeigt ein umfassendes und lebendiges Bild der Branche, wobei neben den Abteilungen des Allgemeinen Sortiments auch ausgewählte Fachbereiche vorgestellt werden. Bei jeder Warengruppe wird auf Ordnungs- und Sortiermöglichkeiten, Trends sowie inhaltliche und formale Besonderheiten eingegangen; ferner auf Verlage und weitere Anbieter. Einleitende Grundlagenbeiträge thematisieren allgemeine sortimentsrelevante Themen. Sie widerlegen das Vorurteil, dass ein Buchhändler keine Theorie für seine tägliche Arbeit braucht. Hier geht es unter anderem um die Marktrelevanz von Bestsellerlisten und Literaturpreisen sowie um den sich wandelnden Wissenschaftsbetrieb. Rund 100 Fragen dienen der Lernkontrolle und runden die Ausführungen ab. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Erscheinungsjahr: 201107, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#16#, Autoren: Bramann, Klaus-W.~Schikowski. Michael~Buchmann, M., Redaktion: Bramann, Klaus-W.~Schikowski, Michael~Lemke, Jürgen, Seitenzahl/Blattzahl: 379, Keyword: Buchhandel; Sortimentsbuchhandel; Warengruppen (Buchhandel); Warengruppensystematik, Keyword: Buchhandel; Sortimentsbuchhandel; Warengruppen (Buchhandel); Warengruppensystematik, Keyword: Buchhandel; Sortimentsbuchhandel; Warengruppen (Buchhandel); Warengruppensystematik, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen, Fachkategorie: Bibliotheks- und Informationswissenschaften / Museumskunde, Imprint-Titels: Edition Buchhandel, Imprint-Titels: Edition Buchhandel, Imprint-Titels: Edition Buchhandel, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 233, Breite: 159, Höhe: 32, Gewicht: 736, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann lohnt sich zusammenveranlagung?
Die Zusammenveranlagung lohnt sich in der Regel für Ehepaare, bei denen ein Partner deutlich höhere Einkünfte hat als der andere. Durch die Zusammenveranlagung können beide Partner von den steuerlichen Vorteilen des progressiven Steuertarifs profitieren. Zudem können gemeinsame Freibeträge und Vergünstigungen genutzt werden, die bei Einzelveranlagung nicht möglich wären. Es ist jedoch wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, da es auch Fälle geben kann, in denen die Einzelveranlagung vorteilhafter ist. **
-
Wann Einzelveranlagung und zusammenveranlagung?
Wann Einzelveranlagung und zusammenveranlagung? Die Entscheidung zwischen Einzelveranlagung und Zusammenveranlagung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Familienstand, dem Einkommen der Partner und den steuerlichen Vorteilen. Bei der Einzelveranlagung werden die Einkünfte und Ausgaben jedes Partners separat betrachtet, während bei der Zusammenveranlagung beide Partner gemeinsam besteuert werden. Die Einzelveranlagung kann sinnvoll sein, wenn ein Partner deutlich weniger Einkommen hat als der andere und dadurch Steuervorteile erzielt werden können. Bei der Zusammenveranlagung werden die Einkommen der Partner zusammengezählt, was unter Umständen zu einer höheren Steuerlast führen kann. Es ist wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, um die für beide Partner günstigste Veranlagungsform zu wählen. In manchen Fällen kann es auch sinnvoll sein, die Veranlagungsform von Jahr zu Jahr zu wechseln, um die steuerlichen Vorteile optimal auszunutzen. **
-
Was ist besser Steuererklärung zusammenveranlagung?
Was ist besser Steuererklärung zusammenveranlagung? Die Zusammenveranlagung in der Steuererklärung kann für Ehepaare vorteilhaft sein, da sie oft zu einer niedrigeren Steuerlast führt. Durch die Zusammenveranlagung können beide Partner ihre Einkünfte und Ausgaben gemeinsam geltend machen. Dies kann insbesondere dann sinnvoll sein, wenn ein Partner deutlich mehr verdient als der andere. Allerdings sollten auch mögliche Nachteile wie die gemeinsame Haftung für Steuerschulden oder die Verlustverrechnungsmöglichkeiten beachtet werden. Es ist daher ratsam, sich vor der Entscheidung für die Zusammenveranlagung von einem Steuerberater beraten zu lassen. **
-
Wann lohnt sich zusammenveranlagung nicht?
Die Zusammenveranlagung lohnt sich in der Regel nicht, wenn ein Partner über deutlich höhere Einkünfte verfügt als der andere. In diesem Fall könnte die höhere Steuerprogression zu einer höheren Steuerlast führen. Auch wenn einer der Partner hohe außergewöhnliche Belastungen hat, die bei Einzelveranlagung steuermindernd geltend gemacht werden könnten, kann sich die Zusammenveranlagung nachteilig auswirken. Zudem kann es sich bei Ehepaaren mit unterschiedlichen Steuerklassen und hohem Einkommensunterschied lohnen, getrennt zu veranlagen, um von den günstigeren Steuerklassen zu profitieren. Letztendlich sollte immer eine individuelle Berechnung durchgeführt werden, um zu entscheiden, ob sich die Zusammenveranlagung lohnt. **
Welche Steuernummer angeben bei zusammenveranlagung?
Bei einer Zusammenveranlagung von Ehepartnern wird in der Regel die Steuernummer des Ehepartners angegeben, der als erster in der Steuererklärung genannt wird. Diese Steuernummer wird dann für die gesamte gemeinsame Veranlagung verwendet. Es ist wichtig, dass beide Ehepartner ihre Steuernummern korrekt angeben, um mögliche Fehler zu vermeiden. Falls Unsicherheiten bestehen, kann auch das Finanzamt kontaktiert werden, um die richtige Vorgehensweise zu klären. **
Wann ist eine zusammenveranlagung sinnvoll?
Eine Zusammenveranlagung ist sinnvoll, wenn ein Ehepaar steuerlich optimal profitieren möchte. Durch die Zusammenveranlagung können beide Ehepartner den Splittingtarif nutzen, was zu einer niedrigeren Steuerlast führen kann. Zudem können gemeinsame Freibeträge und Vergünstigungen in Anspruch genommen werden. Es ist wichtig zu beachten, dass bei einer Zusammenveranlagung beide Ehepartner für die gesamte Steuerschuld haften. Daher sollte vor der Entscheidung für eine Zusammenveranlagung eine genaue Prüfung der individuellen steuerlichen Situation erfolgen. **
Top-Angebote
Produkte zum Begriff Zusammenveranlagung:
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Mey & Edlich Autoren-Sakko Blau 48Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was bringt zusammenveranlagung?
Was bringt Zusammenveranlagung? Zusammenveranlagung ist ein Steuermodell, bei dem Ehepaare ihre Einkommensteuer gemeinsam veranlagen. Dies kann steuerliche Vorteile bringen, da die Progression des Steuertarifs bei gemeinsamer Veranlagung anders verläuft. Zudem können bestimmte Freibeträge und Steuervorteile nur bei Zusammenveranlagung in Anspruch genommen werden. Durch die Zusammenveranlagung können Ehepaare ihre Steuerlast insgesamt senken und somit mehr Nettoeinkommen behalten. Es ist jedoch wichtig, die individuelle Situation zu prüfen und gegebenenfalls mit einem Steuerberater abzustimmen, um die bestmögliche Steuerstrategie zu wählen. **
-
Wann ist zusammenveranlagung sinnvoll?
Zusammenveranlagung ist sinnvoll, wenn ein Ehepaar über unterschiedlich hohe Einkommen verfügt. Durch die Zusammenveranlagung können die Progressionsnachteile ausgeglichen werden, da das Gesamteinkommen zur Berechnung des Steuersatzes herangezogen wird. Zudem können durch die Zusammenveranlagung bestimmte Steuervorteile wie der Splittingtarif genutzt werden. Auch können Werbungskosten und Sonderausgaben gemeinsam geltend gemacht werden, was zu einer Steuerersparnis führen kann. Allerdings sollte vor der Entscheidung für die Zusammenveranlagung eine individuelle Berechnung durchgeführt werden, um festzustellen, ob diese steuerlich vorteilhaft ist. **
-
Wann lohnt sich zusammenveranlagung?
Die Zusammenveranlagung lohnt sich in der Regel für Ehepaare, bei denen ein Partner deutlich höhere Einkünfte hat als der andere. Durch die Zusammenveranlagung können beide Partner von den steuerlichen Vorteilen des progressiven Steuertarifs profitieren. Zudem können gemeinsame Freibeträge und Vergünstigungen genutzt werden, die bei Einzelveranlagung nicht möglich wären. Es ist jedoch wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, da es auch Fälle geben kann, in denen die Einzelveranlagung vorteilhafter ist. **
-
Wann Einzelveranlagung und zusammenveranlagung?
Wann Einzelveranlagung und zusammenveranlagung? Die Entscheidung zwischen Einzelveranlagung und Zusammenveranlagung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Familienstand, dem Einkommen der Partner und den steuerlichen Vorteilen. Bei der Einzelveranlagung werden die Einkünfte und Ausgaben jedes Partners separat betrachtet, während bei der Zusammenveranlagung beide Partner gemeinsam besteuert werden. Die Einzelveranlagung kann sinnvoll sein, wenn ein Partner deutlich weniger Einkommen hat als der andere und dadurch Steuervorteile erzielt werden können. Bei der Zusammenveranlagung werden die Einkommen der Partner zusammengezählt, was unter Umständen zu einer höheren Steuerlast führen kann. Es ist wichtig, die individuelle Situation und die steuerlichen Auswirkungen genau zu prüfen, um die für beide Partner günstigste Veranlagungsform zu wählen. In manchen Fällen kann es auch sinnvoll sein, die Veranlagungsform von Jahr zu Jahr zu wechseln, um die steuerlichen Vorteile optimal auszunutzen. **
Ähnliche Suchbegriffe für Zusammenveranlagung
-
Frankfurth, Hermann: Rechnungswesen im BuchhandelRechnungswesen im Buchhandel , Rechnungswesen im Buchhandel deckt alle Prüfungsbereiche zum Thema ¿Kaufmännische Steuerung und Kontrolle¿ für den Ausbildungsberuf Buchhändler*in ab. Thematisch gebündelte Fragen unterstützen die Lernkontrolle und gewährleisten, dass die Ausführungen gegebenenfalls im Selbststudium erarbeitet werden können. Hierbei hilft auch ein 200 Stichworte umfassendes Glossar; es bringt das ökonomische 1 x 1 des Bucheinzelhandels auf den Punkt. Hermann Frankfurth, Diplomfinanzwirt, SAP-Consultant und ausgebildeter Lehrer, verfügt über langjährige praktische und schulische Erfahrungen u.¿a. in den Fächern Rechnungswesen und Steuerrecht. Er hat die zentralen Kapitel Buchführung und Kosten- und Leistungsrechnung bearbeitet. Klaus-W. Bramann unterrichtete über zwei Jahrzehnte Sortimentskunde an den Schulen des Deutschen Buchhandels und ist aktuell als Betriebsberater tätig. Er verantwortet die Beiträge zur Einkaufs- und Liquiditätsplanung sowie zum Geld- und Zahlungsverkehr. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 7., aktualiserte und erweiterte Auflage, Erscheinungsjahr: 201902, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#6#, Autoren: Frankfurth, Hermann, Redaktion: Frankfurth, Hermann~Bramann, Klaus-Wilhelm, Auflage: 19007, Auflage/Ausgabe: 7., aktualiserte und erweiterte Auflage, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Tabellen und Grafiken, Keyword: Einkaufsplanung; Kosten- und Leistungsrechnung; Rechnungswesen, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen~Medienwirtschaft, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 236, Breite: 161, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783934054844 9783934054288 9783934054073 9783934054011 9783598200687 9783598200533 9783598200632, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 133777148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramann, Klaus-W.: Warengruppen im BuchhandelWarengruppen im Buchhandel , ¿Warengruppen im Buchhandel¿ wendet sich in erster Linie an Auszubildende und Seiteneinsteiger, die einen profunden Einblick in die Branche gewinnen wollen. Aber auch Ausbilder und Entscheidungsträger erhalten detaillierte Informationen über ihr Sortiment, und Praktiker profitieren von den zahlreichen Anregungen zum Aufbau und zur Optimierung ihrer Abteilung. Warengruppen dienen dazu, Umsätze differenziert zu erfassen. Im Rahmen dieses ökonomischen Gerüsts transportieren sie Inhalte. Da es also um ökonomische und inhaltliche Aspekte geht, spiegeln Warengruppen die Welt des Buchhandels. Das Autorenteam, das ausnahmslos aus gelernten Buchhändlern besteht, zeigt ein umfassendes und lebendiges Bild der Branche, wobei neben den Abteilungen des Allgemeinen Sortiments auch ausgewählte Fachbereiche vorgestellt werden. Bei jeder Warengruppe wird auf Ordnungs- und Sortiermöglichkeiten, Trends sowie inhaltliche und formale Besonderheiten eingegangen; ferner auf Verlage und weitere Anbieter. Einleitende Grundlagenbeiträge thematisieren allgemeine sortimentsrelevante Themen. Sie widerlegen das Vorurteil, dass ein Buchhändler keine Theorie für seine tägliche Arbeit braucht. Hier geht es unter anderem um die Marktrelevanz von Bestsellerlisten und Literaturpreisen sowie um den sich wandelnden Wissenschaftsbetrieb. Rund 100 Fragen dienen der Lernkontrolle und runden die Ausführungen ab. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Erscheinungsjahr: 201107, Produktform: Leinen, Titel der Reihe: Edition Buchhandel#16#, Autoren: Bramann, Klaus-W.~Schikowski. Michael~Buchmann, M., Redaktion: Bramann, Klaus-W.~Schikowski, Michael~Lemke, Jürgen, Seitenzahl/Blattzahl: 379, Keyword: Buchhandel; Sortimentsbuchhandel; Warengruppen (Buchhandel); Warengruppensystematik, Keyword: Buchhandel; Sortimentsbuchhandel; Warengruppen (Buchhandel); Warengruppensystematik, Keyword: Buchhandel; Sortimentsbuchhandel; Warengruppen (Buchhandel); Warengruppensystematik, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel~Verlag - Verlagskaufmann - Verlagswesen, Fachkategorie: Bibliotheks- und Informationswissenschaften / Museumskunde, Imprint-Titels: Edition Buchhandel, Imprint-Titels: Edition Buchhandel, Imprint-Titels: Edition Buchhandel, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: bramann., Länge: 233, Breite: 159, Höhe: 32, Gewicht: 736, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 48Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Steuererklärung zusammenveranlagung?
Was ist besser Steuererklärung zusammenveranlagung? Die Zusammenveranlagung in der Steuererklärung kann für Ehepaare vorteilhaft sein, da sie oft zu einer niedrigeren Steuerlast führt. Durch die Zusammenveranlagung können beide Partner ihre Einkünfte und Ausgaben gemeinsam geltend machen. Dies kann insbesondere dann sinnvoll sein, wenn ein Partner deutlich mehr verdient als der andere. Allerdings sollten auch mögliche Nachteile wie die gemeinsame Haftung für Steuerschulden oder die Verlustverrechnungsmöglichkeiten beachtet werden. Es ist daher ratsam, sich vor der Entscheidung für die Zusammenveranlagung von einem Steuerberater beraten zu lassen. **
-
Wann lohnt sich zusammenveranlagung nicht?
Die Zusammenveranlagung lohnt sich in der Regel nicht, wenn ein Partner über deutlich höhere Einkünfte verfügt als der andere. In diesem Fall könnte die höhere Steuerprogression zu einer höheren Steuerlast führen. Auch wenn einer der Partner hohe außergewöhnliche Belastungen hat, die bei Einzelveranlagung steuermindernd geltend gemacht werden könnten, kann sich die Zusammenveranlagung nachteilig auswirken. Zudem kann es sich bei Ehepaaren mit unterschiedlichen Steuerklassen und hohem Einkommensunterschied lohnen, getrennt zu veranlagen, um von den günstigeren Steuerklassen zu profitieren. Letztendlich sollte immer eine individuelle Berechnung durchgeführt werden, um zu entscheiden, ob sich die Zusammenveranlagung lohnt. **
-
Welche Steuernummer angeben bei zusammenveranlagung?
Bei einer Zusammenveranlagung von Ehepartnern wird in der Regel die Steuernummer des Ehepartners angegeben, der als erster in der Steuererklärung genannt wird. Diese Steuernummer wird dann für die gesamte gemeinsame Veranlagung verwendet. Es ist wichtig, dass beide Ehepartner ihre Steuernummern korrekt angeben, um mögliche Fehler zu vermeiden. Falls Unsicherheiten bestehen, kann auch das Finanzamt kontaktiert werden, um die richtige Vorgehensweise zu klären. **
-
Wann ist eine zusammenveranlagung sinnvoll?
Eine Zusammenveranlagung ist sinnvoll, wenn ein Ehepaar steuerlich optimal profitieren möchte. Durch die Zusammenveranlagung können beide Ehepartner den Splittingtarif nutzen, was zu einer niedrigeren Steuerlast führen kann. Zudem können gemeinsame Freibeträge und Vergünstigungen in Anspruch genommen werden. Es ist wichtig zu beachten, dass bei einer Zusammenveranlagung beide Ehepartner für die gesamte Steuerschuld haften. Daher sollte vor der Entscheidung für eine Zusammenveranlagung eine genaue Prüfung der individuellen steuerlichen Situation erfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.